
ondernemer

  • Aanvraag NOW Q3 start 5 juli

Aanvraag NOW Q3 start 5 juli

Werkgevers die door Corona of andere redenen met minstens 20% omzetverlies geconfronteerd worden, kunnen vanaf volgende week maandag 5 juli opnieuw NOW voor de periode juli, augustus en september 2021 aanvragen. De NOW vergoedt tot 85% van de loonkosten.

NOW
De NOW vergoedt maximaal 85% van de loonkosten bij 100% omzetverlies. Bij een geringer omzetverlies, krijg je naar rato minder NOW. Bij 60% omzetverlies bijvoorbeeld 60% x 85% = 51% NOW.

Let op! Als je op of na 2 februari 2020 bent gestart, komt je niet in aanmerking voor de NOW.

Omzetverlies
Je gaat voor deze aanvraag uit van het omzetverlies over de periode juli t/m september. Maar je mag ook uitgaan van de periode augustus t/m oktober of september t/m november. Alleen als je voor de voorgaande periode ook NOW heeft aangevraagd, moeten de maanden van deze twee periodes op elkaar aansluiten.

Omzetverlies schatten
Omdat het omzetverlies niet bekend is op het moment van aanvragen, moet je dit zo goed mogelijk schatten. Op basis van deze schatting krijg je een voorschot van 80% dat in drie tranches wordt uitbetaald. Schat zo goed mogelijk, want te veel ontvangen NOW moet je achteraf terugbetalen.

Referentiemaand loonsom
Voor de hoogte van de loonsom ga je uit van de maand februari 2021. Voor de vorige periode was dit nog juni 2020.
Let op! Het aanvragen van de NOW over de vorige periode, in beginsel april t/m juni, kan nog uiterlijk tot en met 30 juni.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-30T09:42:02+02:0030 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Aanvraag NOW Q3 start 5 juli

  • TVL voor tweede kwartaal 2021 nu aan te vragen

TVL voor tweede kwartaal 2021 nu aan te vragen

Ondernemers die al dan niet vanwege Corona met een omzetverlies van minstens 30% te maken hebben, kunnen de tegemoetkoming vaste Lasten (TVL) voor het tweede kwartaal van 2021 nu aanvragen. Aanvragen kan digitaal bij de Rijksdienst voor Ondernemend Nederland.

TVL
Via de TVL komt de overheid tegemoet in de kosten van vaste lasten. De hoogte van de TVL is gerelateerd aan het omzetverlies en aan de hoogte van de vaste lasten. De hoogte wordt gebaseerd op branchecijfers. De compensatie bedraagt 100% in plaats van 85% in het eerste kwartaal van 2021.

Referentieperiode kiezen
Voor dit kwartaal kan voor de referentieperiode inzake de omzet gekozen uit twee kwartalen. Dit betreft het tweede kwartaal van 2019 of het derde van 2020. De maatregel is vooral bedoeld om starters tegemoet te komen, maar ook anderen hebben de keuzemogelijkheid. Bijvoorbeeld als door een verbouwing in het tweede kwartaal van 2019 weinig omzet is gerealiseerd.

Let op! Als voorwaarde geldt dat het bedrijf vóór 30 juni 2020 is opgericht en ingeschreven in het Handelsregister. Je mag je niet na 30 juni 2020 met terugwerkende kracht hebben ingeschreven.

Minimum en maximum
Het minimum van de vaste lasten volgens de berekening op basis van de omzet en branchecijfers, moet minstens €1.500 bedragen anders krijg je niets. Verder kent de TVL een maximum tegemoetkoming van €550.000 voor bedrijven met maximaal 250 werknemers. Voor grotere bedrijven bedraagt het maximum €1.200.000.

Opslag
Voor de land- en tuinbouwsector blijft er een opslag van 21% voor speciale kosten voor het in leven houden van dieren en gewassen.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-29T10:06:22+02:0029 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

TVL voor tweede kwartaal 2021 nu aan te vragen

  • Bij zonnepanelen ook aftrek BTW deel woning?

Bij zonnepanelen ook aftrek BTW deel woning?

Als een particulier zonnepanelen plaatst, kan hij de BTW erop terugvragen. Maar geldt dat ook voor een deel van de BTW op de woning?

BTW zonnepanelen
Dat ook particulieren de BTW op hun zonnepanelen kunnen terugvragen, staat vast. Dit vanwege het feit dat ze een deel van de opgewekte energie aan het energiebedrijf verkopen en daarvoor dus ook als ondernemer aangemerkt kunnen worden.

Ook de BTW op de woning?
In een uitspraak uit 2017 had het gerechtshof Arnhem-Leeuwarden voor een ondernemer beslist dat deze wel een deel van de BTW op zijn ook zakelijk gebruikte woning terug kon krijgen. In die uitspraak besliste het hof dat een deel van het dak van de woning vanwege de zonnepanelen als zakelijk kon worden aangemerkt. Dit leidde tot aftrek van de BTW die op dit deel rustte. In cassatie bleef dit overeind.

Aangeschaft als ondernemer?
Onlangs kwam de vraag aan de orde of particulieren ook een deel van de BTW op de woning waarop de zonnepanelen geplaatst zijn, terug kunnen krijgen. Volgens de rechtbank in Noord-Holland is voor particulieren van belang of de woning is aangeschaft ‘in de hoedanigheid van ondernemer’. Dit is volgens de rechtbank in deze zaak niet het geval, mede gelet op de aard van het goed. Aftrek van een deel van de BTW op de woning is daarom niet mogelijk.

Privédoeleinden
De woning is volgens de rechtbank naar haar aard bestemd voor privédoeleinden. Dat bij de aanschaf van de woning rekening is gehouden met de mogelijkheid om zonnepanelen te plaatsen, is niet voldoende om te concluderen dat de woning in de hoedanigheid van ondernemer is gekocht. Ook speelt mee dat de zonnepanelen bestemd zijn om het eigen energiegebruik te verminderen.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-28T13:25:05+02:0028 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Bij zonnepanelen ook aftrek BTW deel woning?

  • Uitbreiding en verlenging kredietregelingen Corona

Uitbreiding en verlenging kredietregelingen Corona

Drie speciale kredietregelingen worden vanwege Corona verlengd tot 31 december van dit jaar. De regelingen worden ook uitgebreid voor wat betreft het doel waarvoor ze aangewend mogen worden. Dit heeft staatssecretaris Keijzer van Economische Zaken eerder bekendgemaakt.

Welke regelingen?
De regelingen waar het om gaat zijn de KKC (kredieten tot €50.000), BMKB-C (tot €1,5 miljoen) en GO-C (tot €150 miljoen).

Uitbreiding
Genoemde regelingen zijn tot nu toe vooral ingezet om bedrijven in staat te stellen om hun schulden te betalen. De uitbreiding betekent dat de regelingen ook aangewend kunnen worden voor investeringen in vaste activa, heropbouw van voorraden- en debiteurenposities en het terugbrengen van leverancierskrediet naar een gebruikelijke termijn.

Garantie
Bij de regelingen staat de overheid garant voor een groter deel van het krediet, zodat deze minder risico meebrengen voor de kredietverstrekker. Uiteraard blijft de verstrekker de haalbaarheid van het krediet beoordelen. Dit kan voor kredieten tot €250.000 geautomatiseerd gebeuren, wat tot een snellere afhandeling van de aanvraag leidt.

Niet alleen banken
De kredieten worden verstrekt door banken, maar ook door 22 andere financiële instellingen, zoals enkele kredietunies.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-28T13:11:54+02:0028 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Uitbreiding en verlenging kredietregelingen Corona

  • Betaling transitievergoeding in termijnen? Mag dat?

Betaling transitievergoeding in termijnen? Mag dat?

Over de hoogte van de te betalen transitievergoeding kan discussie ontstaan. Zeker als een bedrijf op een later moment is overgenomen. Wat zegt de kantonrechter in Amsterdam hierover? En mocht de werkgever door de Coronacrisis de transitievergoeding in termijnen betalen?

In een aan de kantonrechter in Amsterdam voorgelegde zaak ging het om een werknemer die claimde al vanaf 1993 bij de werkgever werkzaam te zijn. Zijn huidige werkgever had de zaak overgenomen in 2017 en was van mening dat hij pas vanaf dat moment een transitievergoeding hoefde te betalen. Bijkomend punt was dat de werkgever aangaf vanwege de slechte financiële situatie de transitievergoeding niet te kunnen betalen.

Opvolgend werkgeverschap
De rechter oordeelde hier dat de werknemer inderdaad vanaf 1993 in dienst was en dat sprake was van opvolgend werkgeverschap waardoor de werkgever dus ook de dienstjaren vóór de overname moest meerekenen. Dit betekende dat de werknemer recht had op een transitievergoeding berekend vanaf 1993. De financiële situatie vormde evenwel geen reden voor de rechter om af te zien van de transitievergoeding.

Wanneer sprake van opvolgend werkgeverschap?
Van opvolgend werkgeverschap is volgens de wet sprake bij op elkaar volgende arbeidsovereenkomsten tussen een werknemer en verschillende werkgevers, die, ongeacht of inzicht bestaat in de hoedanigheid en geschiktheid van de werknemer, ten aanzien van de verrichte arbeid redelijkerwijs geacht moet worden elkaars opvolger te zijn. Het opvolgend werkgeverschap is een bepaling van driekwart dwingend recht wat betekent dat er in een CAO van mag worden afgeweken ten nadele van een werknemer. Het is dus raadzaam de eventueel toepasselijke CAO er op na te slaan.

Let op! Om te constateren dat sprake is geweest van opvolgend werkgeverschap moet het gaan om dezelfde verrichte arbeid. Is de arbeid gewijzigd dan is opvolgend werkgeverschap niet aan de orde.

Betaling in termijnen
De kantonrechter vond het wel aannemelijk dat de slechte financiële situatie van de werkgever een gevolg was van de door de overheid opgelegde beperkende Coronamaatregelen en niet te wijten was aan de werkgever zelf. Om die reden stond de kantonrechter het de werkgever toe de verschuldigde transitievergoeding in 16 termijnen van een maand te betalen.

Dit is op zich een bijzondere uitspraak omdat deze afwijkt van de bepaling over gespreide betaling als neergelegd in de Ontslagregeling. De Ontslagregeling bepaalt dat indien de betaling van de transitievergoeding ineens leidt tot onaanvaardbare gevolgen voor de bedrijfsvoering van de werkgever de transitievergoeding over maximaal zes maanden kan worden gespreid. Deze zes maanden beginnen te lopen vanaf het moment dat de transitievergoeding uiterlijk betaald had moeten worden, oftewel een maand na afloop van het dienstverband. Bij een dergelijke gespreide betaling is de werkgever wel de wettelijke rente (nu 2%) verschuldigd.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-24T10:15:03+02:0024 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Betaling transitievergoeding in termijnen? Mag dat?

  • Uitstel van betaling belastingschulden verlengd tot 1 oktober

Uitstel van betaling belastingschulden verlengd tot 1 oktober

Bedrijven kunnen langer uitstel van betaling krijgen van hun belastingschulden. Dit heeft staatssecretaris Vijlbrief bekendgemaakt in een reactie op een motie van de Tweede Kamer.

Uitstel verlengd
Oorspronkelijk moesten bedrijven vanaf 1 juli van dit jaar hun nieuwe belastingschulden weer gewoon betalen. Op aandrang van de Tweede Kamer is dit met drie maanden uitgesteld en hoeven bedrijven dus pas vanaf 1 oktober van dit jaar hun nieuwe belastingschulden te betalen.

Aflossen vanaf 1 oktober 2022
Het uitstel staat los van het feit dat opgebouwde belastingschulden pas vanaf 1 oktober 2022 hoeven te worden afgelost. Dit mag volgens de huidige regels uitgespreid over een periode van vijf jaar. Het is nog niet bekend of ook deze periode wordt verlengd nu de belastingschuld verder kan oplopen.

Aanvragen uitstel
Het aanvragen van uitstel van betaling dient vóór 1 juli van dit jaar plaats te vinden, maar mogelijk wordt deze aanvraagtermijn verlengd tot 1 oktober, dat is op dit moment nog niet bekend. Bedrijven die bijvoorbeeld pas in augustus van dit jaar in betalingsmoeilijkheden komen, zouden anders achter het net vissen.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-24T09:37:14+02:0024 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Uitstel van betaling belastingschulden verlengd tot 1 oktober

  • Eénloketsysteem BTW niet voor fiscale eenheid

Eénloketsysteem BTW niet voor fiscale eenheid

Vanaf 1 juli dit jaar gaat de nieuwe EU-BTW-richtlijn voor e-commerce gelden en komen er nieuwe regels voor de BTW. De nieuwe regeling bevat ook het éénloketsysteem (of OSS-systeem). Inmiddels is echter bekend geworden dat fiscale eenheden hiervan geen gebruik kunnen maken.

Uitleg OSS-systeem
Het OSS-systeem (One Stop Shop) kan gebruikt worden wanneer e-commerce diensten en afstandsverkopen aan consumenten en ondernemers die geen BTW-aangifte doen en wonen in andere lidstaten van de EU, samen een omvang hebben van meer dan €10.000. Komen de afstandsverkopen boven dit bedrag uit, dan berekent de ondernemer de BTW van het land waar de afnemer woont. De ondernemer moet de BTW daar ook afdragen en er aangifte doen. Hij kan vanaf 1 juli echter ook kiezen voor het OSS-systeem. In dit systeem kan de ondernemer de in andere EU-landen verschuldigde BTW aangeven en afdragen bij de Nederlandse Belastingdienst.

Werkmaatschappij
Zoals eerder gezegd kan een fiscale eenheid dus niet deelnemen aan de OSS. Ondernemingen die deel uitmaken van een fiscale eenheid kunnen zich daarentegen wel aanmelden voor het OSS-systeem. Inschrijving vindt namelijk plaats op het niveau van de werkmaatschappij met het BTW-identificatienummer van de werkmaatschappij dat de leveringen verricht. Op de vraag of de aanvrager onderdeel is van een fiscale eenheid moet men het antwoord ‘nee’ invullen.

Let op! Zijn er meerdere onderdelen binnen de fiscale eenheid die leveringen verrichten, dan moet men deze afzonderlijk registreren.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-17T15:45:44+02:0017 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Eénloketsysteem BTW niet voor fiscale eenheid

  • Nieuwsbrief juni 2021

Nieuwsbrief juni 2021

1. Meer duidelijkheid over berekenen BTW bij commissaris

In welke gevallen moet een commissaris of andere toezichthouder BTW berekenen over de toezichthoudende taken die hij uitvoert? De staatssecretaris van Financiën heeft hierover via een besluit eindelijk meer duidelijkheid geboden.

Zelfstandig of niet?
Of BTW berekend moet worden, hangt af van de vraag of er sprake is van zelfstandigheid van de commissaris of andere toezichthouder ten aanzien van de toezichthoudende werkzaamheden. Dit is vaak niet het geval, wat betekent dat dan geen BTW in rekening hoeft te worden gebracht.

Eerdere uitspraken
Het besluit ligt in het verlengde van eerdere uitspraken van het Europese Hof en de Hoge Raad. In deze zaken hadden de toezichthouders geen individuele taken of verantwoordelijkheden, handelden ze ook niet op eigen naam, voor eigen rekening of verantwoordelijkheid en liepen ze geen economisch risico. Ze waren dan ook niet zelfstandig en hoefden geen BTW te berekenen.

Specifieke organen
Het besluit noemt een aantal concrete organen waarbij in het algemeen geen sprake zal zijn van zelfstandigheid. Het betreft:

  • toezichthoudende organen met wettelijke grondslag in publiek- of privaatrecht (o.a. NV, BV, (bedrijfstak)pensioenfonds);
  • toezichthoudende organen zonder wettelijke grondslag in publiek- of privaatrecht vergelijkbaar met NVof BV (o.a. stichting en vereniging);
  • bezwaaradviescommissies en adviescolleges met wettelijke taak;
  • toetsingscommissies, geschillencommissies en vergelijkbare commissies.

Let op!
In het algemeen zal in voorgaande situaties geen sprake zijn van zelfstandigheid, maar de beoordeling of wel of niet sprake is van zelfstandigheid blijft altijd een feitelijke beoordeling. Beoordeel daarom altijd, onder meer aan de hand van de statuten en de op de statuten gebaseerde reglementen, of wel of geen sprake is van zelfstandigheid van de commissaris of andere toezichthouder.

Terugwerkende kracht
Het besluit heeft terugwerkende kracht tot 13 juni 2019, de datum van de uitspraak van het Europese Hof. Voor werkzaamheden waarbij na deze datum BTW is berekend en deze is verrekend door de afnemer, hoeft dit niet met terugwerkende kracht gecorrigeerd te worden.

Tip!
Een organisatie met (deels) BTW-vrijgestelde prestaties heeft in het verleden de btw die een commissaris of andere toezichthouder berekende, niet (geheel) in aftrek kunnen brengen. Blijkt nu dat de commissaris of andere toezichthouder ten onrechte BTW berekende omdat de zelfstandigheid ontbreekt? Dan kan het voor de organisatie een financieel voordeel opleveren als de commissaris of andere toezichthouder met terugwerkende kracht de ten onrechte afgedragen btw bij de Belastingdienst terugvraagt en doorstort naar de organisatie.


2. Kabinet schrapt BIK in ruil voor lagere Awf-premie

Het kabinet heeft besloten de Baangerelateerde investeringskorting (BIK) met terugwerkende kracht tot 1 januari van dit jaar te schrappen. Dit vanwege de verwachting dat de Europese Commissie de BIK als ongeoorloofde staatssteun zal aanmerken en hiermee niet akkoord zal gaan.

BIK
De BIK was bedoeld om in de coronacrisis ondernemers te motiveren om extra te investeren. Daarom kon een korting op de afdracht van loonheffingen worden verkregen. Deze bedroeg 3% voor de eerste € 5 miljoen aan investeringen en 2,44% over het meerdere aan investeringen.

Lagere Awf-premie
Omdat het kabinet de voor de BIK gereserveerde middelen toch aan het bedrijfsleven wil doen toekomen, is het plan om de Awf-premie (werkloosheidsfonds) te verlagen van 2,7% naar 0,34% voor de lage premie en van 7,7% naar 5,34% voor de hoge premie. Hierdoor komen de middelen terecht bij ondernemers met personeel, net als bij de BIK.

Verschil lage en hoge premie blijft 5%
Een werkgever is de lage Awf-premie verschuldigd voor mensen met een vast arbeidscontract; in de meeste andere gevallen is de hoge Awf-premie verschuldigd. Het verschil tussen de lage en de hoge premie blijft 5%.

Vanaf 1 augustus
Het is de bedoeling dat de Awf-premie dit jaar vanaf 1 augustus verlaagd wordt. Op dit moment wordt de verlaging op uitvoerbaarheid getoetst en de verwachting is dat de verlaging eind juni 2021 definitief wordt vastgesteld. Softwareleveranciers en uitvoeringsinstanties hebben dan nog even de tijd om hun systemen aan te passen.

Gevolgen individueel verschillend
De gevolgen van het schrappen van de BIK en het in de plaats hiervan verlagen van de Awf-premie, zullen per bedrijf verschillen. Zo zal men alleen het negatieve gevolg van het schrappen van de BIK missen als men tussen 1 oktober 2020 en 31 december 2022 zou investeren in nieuwe bedrijfsmiddelen. Overigens kon de BIK pas vanaf 1 september van dit jaar worden aangevraagd, dus de wijziging levert het bedrijfsleven geen uitvoeringstechnische problemen op.


3. Sterke inkomensdaling door Corona? Gebruik de middelingsregeling

Door Corona hebben veel ondernemers een sterke inkomensdaling gehad. Is dat bij jou ook het geval? Dan is er de middelingsregeling. Dat is een regeling voor belastingplichtigen met een wisselend inkomen en kan daarom interessant zijn in deze tijden van wisselende inkomsten door corona.

Middelingsregeling
De middelingsregeling is een regeling in de inkomstenbelasting waarbij belasting wordt betaald over een gemiddeld inkomen in plaats van het daadwerkelijke inkomen. Dat gemiddelde wordt berekend over een periode van drie aaneengesloten jaren. Omdat het gemiddelde inkomen bij sterk wisselende jaarlijkse inkomens lager ligt, resulteert dat in een lager bedrag aan te betalen inkomstenbelasting.

Hoe werkt middeling?
Is het te betalen bedrag over het gemiddelde over een periode van drie aaneengesloten jaren lager dan het bedrag dat daadwerkelijk over die drie jaren is betaald? Dan bestaat recht op teruggave van het te veel betaalde bedrag. Daarbij geldt wel een drempelbedrag van €545 (2021).

Let op!
Het recht op teruggave geldt dus alleen voor het bedrag dat uitkomt boven de drempel.

Zelf aanvragen
De Belastingdienst past de middelingsregeling niet zelf toe. Een belastingplichtige moet zelf met een formulier verzoeken om toepassing van de regeling. Een verzoek om middeling moet binnen 36 maanden worden ingediend na afloop van de bezwaartermijn van de definitieve aanslag inkomstenbelasting over het laatste belastingjaar.

Tip!
De middelingsregeling heeft geen invloed op ontvangen toeslagen in de opgegeven jaren voor middeling.

Corona
Het jaar 2020 is het jaar dat veel ondernemers voor het eerst door Corona een sterke inkomensdaling hebben gehad. Het is aan te raden om eerst goed na te gaan welke periode van drie aaneengesloten jaren het meest optimaal is voor toepassing van de middelingsregeling.

Let op!
De middelingsregeling mag vaker worden aangevraagd, maar elk jaar mag maar één keer voor middeling worden gebruikt.


4. Vraag tijdig de Subsidie praktijkleren aan!

Bedrijven die een praktijk- of werkleerplaats aanbieden, kunnen hiervoor subsidie krijgen. Deze subsidie kan men voor het lopende studiejaar 2020-2021 tot en met 16 september digitaal aanvragen bij de Rijksdienst voor Ondernemend Nederland (rvo.nl).

Begeleiding
De subsidie is een tegemoetkoming voor de kosten die een werkgever maakt voor de begeleiding van degenen die een praktijk- of werkleerplaats volgen. Je vraagt de subsidie na afloop van de begeleiding aan.

Omvang subsidie
Het maximale subsidiebedrag is €2.700 per gerealiseerde praktijk- of werkleerplaats. Bij overschrijding van het budget wordt de subsidie evenredig over de aanvragers verdeeld.

Geen korting vanwege Corona
Het kabinet heeft maatregelen genomen in verband met het Coronavirus. Werkgevers kunnen als gevolg hiervan te maken hebben gehad met gedwongen sluiting of met sluiting omdat voortzetting van het bedrijf volgens de richtlijnen van het RIVM niet verantwoord was. Voor werkgevers die hiermee te maken hebben gehad, wordt de subsidie echter niet verminderd.

Extra subsidie
Voor erkende leerbedrijven in de sectoren landbouw, horeca en recreatie die een BBL-leerplek (beroepsbegeleidende leerweg) aanbieden, is extra subsidie beschikbaar.

Hoger veiligheidsniveau vereist
Tot en met 30 juni 2021 kun je de subsidie nog aanvragen met eHerkenning niveau 1 of 2. Vanaf 1 juli 2021 heb je minimaal eHerkenning niveau 3 met machtiging ‘RVO-diensten op niveau eH3’ nodig om in te loggen voor de Subsidieregeling praktijkleren.

Let op!
Heb je eHerkenning met een lager betrouwbaarheidsniveau of niet de juiste machtiging, dan moet je de eHerkenning aanpassen naar een hoger betrouwbaarheidsniveau en de juiste machtiging aanvragen. Houd rekening met een aanschaftijd van ongeveer twee weken, dus regel dit op tijd.

Uitbetaling subsidie
Binnen 13 weken na 16 september wordt een besluit genomen over de ingediende aanvragen en wordt het subsidiebedrag voor een volledige gerealiseerde plaats berekend. Aan de hand daarvan volgen de individuele beschikkingen. Deze beschikking is direct de vaststelling van de subsidie.

Binnen twee weken na ontvangst van een positieve beslissing, ontvang je het bedrag van de subsidie op je bankrekening.


5. Alsnog NOW voor eerdere kwartalen? Deadline 16 juli!

Ondernemers die nog geen NOW aanvroegen voor de perioden vanaf oktober 2020, kunnen dit nu alsnog doen. Ondanks dat de aanvraagperiode inmiddels officieel is verstreken! De derde aanvraagperiode NOW (vanaf oktober 2020) sloot al eind december 2020. Op dat moment was de regel nog dat de Tegemoetkoming Vaste Lasten (TVL) meetelde als omzet. Ondernemers die daardoor het benodigde omzetverlies van minimaal 20% niet haalden, vroegen voor deze periode waarschijnlijk geen NOW aan.

Onlangs is echter bekendgemaakt dat de TVL alsnog vanaf de derde aanvraagperiode NOW niet meetelt als omzet. Door het niet meetellen van de TVL heeft de ondernemer dus een lagere omzet. De ondernemer haalt daarom misschien alsnog het benodigde omzetverlies van minimaal 20%. Deze ondernemers kunnen nu alsnog voor de derde aanvraagperiode NOW aanvragen. Dit geldt ook voor de aanvraag van Q1 2021. Alsnog NOW aanvragen kan door te bellen met UWV Telefoon NOW. Let op! Deze mogelijkheid is geopend tot en met 16 juli 2021.


6. Startersregeling TVL nu aan te vragen

Er is een speciale TVL-regeling voor startende ondernemers beschikbaar. Die kan per 31 mei 2021 worden aangevraagd. De regeling voorziet in een tegemoetkoming in de vaste lasten van ondernemers die tussen 1 oktober 2019 en 30 juni 2020 zijn ingeschreven bij de Kamer van Koophandel. De regeling is vrijwel gelijk aan de normale tegemoetkoming vaste lasten (TVL). Starters konden hier echter geen gebruik van maken, omdat ze in het tweede kwartaal van 2019 nog niet over omzet beschikten. Aanvragen van de tegemoetkoming voor starters kan digitaal via de RVO. Aanvragen kan uiterlijk tot 12 juli 2021 17.00 uur. De regeling is eenmalig. Vanaf het tweede kwartaal kunnen starters namelijk de gewone TVL aanvragen.

Door |2024-05-31T09:28:55+02:0015 juni 2021|Nieuwsbrief|Reacties uitgeschakeld voor Nieuwsbrief juni 2021
  • Wat wil je weten over de digitale bewaarplicht?

Wat wil je weten over de digitale bewaarplicht?

Ondernemers dienen hun administratie in beginsel zeven jaar te bewaren. Administraties zijn tegenwoordig vergaand gedigitaliseerd en dus heeft de Belastingdienst de fiscale eisen hieromtrent toegelicht.

Gegevens raadplegen
De bewaarplicht houdt ook in dat de bewaarde gegevens te raadplegen moeten zijn. Dit betekent dat bijvoorbeeld oude apparatuur bewaard moet blijven als bepaalde digitale bestanden alleen op die manier te raadplegen zijn. Denk bijvoorbeeld aan de oude floppydisk of een eerdere Windows-versie.

Niet alleen Auditfile
De Auditfile Financieel is een uittreksel van het grootboek en wordt door de meeste boekhoudpakketten in Nederland ondersteund. Het is echter niet voldoende om alleen de Auditfile te bewaren, omdat hierin lang niet alle administratieve boekingen zijn opgenomen.

Conversie
Het is toegestaan om gegevens van het ene opslagmedium naar een andere over te brengen, zoals het scannen van een papieren document of de inhoud van een cd-rom naar een USB-stick. Hiervoor geldt wel de voorwaarde dat de conversie juist en volledig gebeurt, dat de geconverteerde gegevens gedurende de gehele bewaartermijn beschikbaar zijn en binnen redelijke tijd te reproduceren, leesbaar te maken en te controleren.

Papieren documenten niet bewaren
Als je aan genoemde voorwaarden voldoet, hoeven de originele documenten niet meer te worden bewaard. Daarbij zal de digitale versie de plaats innemen van het origineel. In principe kunnen alle documenten worden geconverteerd, met uitzondering van de balans, de staat van baten en lasten en van bepaalde douanedocumenten.

Elektronische communicatiemiddelen
Ook digitale agenda’s en berichten zoals via e-mail, WhatsApp, sms en Facebook dienen ook bewaard te worden, voor zover ze zakelijk zijn. Bij een controle moeten deze gegevens ter beschikking worden gesteld in de vorm waar de inspecteur om vraagt.

Let op! Als er geen duidelijke scheiding tussen zakelijke en persoonlijke informatie wordt aangebracht, moeten dus ook privégegevens worden bewaard.

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.
Door |2021-06-14T10:42:56+02:0014 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Wat wil je weten over de digitale bewaarplicht?

  • Bovengemiddelde winstontwikkeling in de industrie

Bovengemiddelde winstontwikkeling in de industrie

Per saldo is de branche financieel gezond, maar de verschillen zijn groot
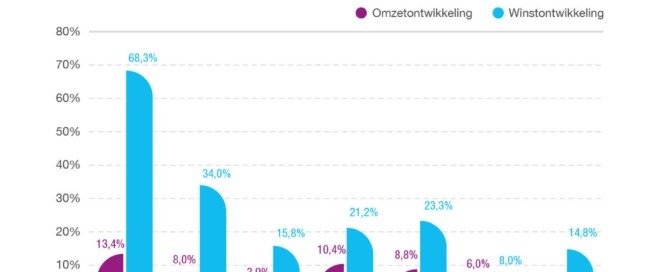
De Coronacrisis heeft 2020 voor de industrie gemaakt tot een jaar van onzekerheid, vraaguitval, grote verstoringen in de toeleveringsketen en per saldo een forse krimp van de industriële productie. Toch heeft de branche een bovengemiddelde winstgroei laten zien van bijna 15 procent, tegenover ruim 9 procent voor het MKB als geheel. De omzet kromp met ruim 2 procent, versus een gemiddelde groei van 0,6 procent voor het MKB. De brutomarge bleef vrijwel onveranderd. Dit komt naar voren uit het nieuwe SRA-rapport ‘Branches in Zicht 2021, de harde cijfers van Nederlandse ondernemingen’.

Omzet en winst over de jaren
De daling van de omzet in 2020 is voor de industrie bijzonder, want in de afgelopen vijf jaar was elk jaar een stijging van de omzet te zien ten opzichte van het voorgaande jaar. Desondanks is de winsttoename van 15 procent in het afgelopen jaar fors hoger dan in 2019 (+ 8 procent), als gevolg van de steunmaatregelen (sterke toename van de ‘overige bedrijfsopbrengsten’), zie de grafiek.

Grote verschillen binnen de branche
Hoewel de winstontwikkeling per saldo sterk is, zijn de verschillen binnen de industrie in 2020 groot. Het deel van de industriële bedrijven dat de winst stabiel heeft zien blijven of heeft zien toenemen, is gedaald naar iets meer dan 51 procent. Wel gaat het hierbij voor een groot deel om forse winststijgingen van 50 procent of meer. Tegelijkertijd heeft bijna drie op de tien industriële ondernemers de winst met 50 procent of meer zien kelderen. Verder is het aantal ondernemers met een hogere of stabiele omzet sterk afgenomen, tot minder dan de helft.

Voedingsmiddelenproducenten blinken uit
Binnen de industrie hebben vooral producenten van voedingsmiddelen en machines en apparaten (exclusief computers en elektronische apparatuur) in 2020 een gezonde winstontwikkeling laten zien. Makers van producten van metaal (exclusief machines en apparaten) en industriële bedrijven gericht op reparatie en onderhoud van machines hebben op dit punt relatief laag gescoord. De ontwikkeling van de omzet was vorig jaar vooral gunstig voor voedingsmiddelenproducenten.

Iets sterkere daling personeelskosten
De personeelskosten zijn in de industriële branche met ruim 1 procent gedaald, mede door het in mindering brengen van de NOW-regeling. Deze daling is iets sterker dan het MKB-gemiddelde (-0,4 procent). Per saldo zijn de loonkosten in de industrie met bijna 1 procent gestegen. Dit is minder sterk dan het MKB-gemiddelde en duidelijk minder sterk dan in de voorgaande jaren.

Verdere groei eigen vermogen
Het eigen vermogen is bijna 15 procent hoger uitgekomen. Deze stijging is groter dan in 2019 en ook sterker dan het MKB-cijfer. De langlopende schulden zijn met ruim 4 procent relatief fors toegenomen, maar dit cijfer wordt wellicht vertekend doordat hierin ook uitgestelde belastingbetalingen zijn opgenomen. De kortlopende schulden zijn met 2 procent gedaald.

Financiële positie licht verbeterd
De financiële positie van bedrijven in de industrie is licht verbeterd. Uit de analyse van SRA-BiZ blijkt dat het percentage ondernemingen dat aan de financiële verplichtingen kan voldoen (een PD-rating < 1 procent), is uitgekomen op bijna 85. Dit betekent een verbetering ten opzichte van het voorgaande jaar. De branche doet het ook iets beter dan het MKB-gemiddelde (83,2 procent).

Contact
Zijn er vragen over bovenstaand bericht, neem dan vooral contact met ons op via telefoonnummer 0222-314141 voor onze vestiging op Texel of 0223-612255 voor onze vestiging in Den Helder.

Door |2021-06-14T09:09:42+02:0014 juni 2021|Nieuws, Nieuws zonder blog|Reacties uitgeschakeld voor

Bovengemiddelde winstontwikkeling in de industrie



